A existência de propriedades rurais que não correspondem à realidade dos registros imobiliários, conhecidas como “fazendas fantasmas”, está acendendo um alerta entre bancos, investidores e financiadores do agronegócio brasileiro. O problema ganha importância em um cenário de dificuldades financeiras no campo, com aproximadamente R$ 256 bilhões em operações de crédito consideradas problemáticas, segundo estimativa da Frente Parlamentar da Agropecuária (FPA), baseada em dados de abril de 2026. As irregularidades podem comprometer garantias oferecidas em empréstimos e dificultar a recuperação dos valores quando os produtores deixam de pagar suas dívidas.
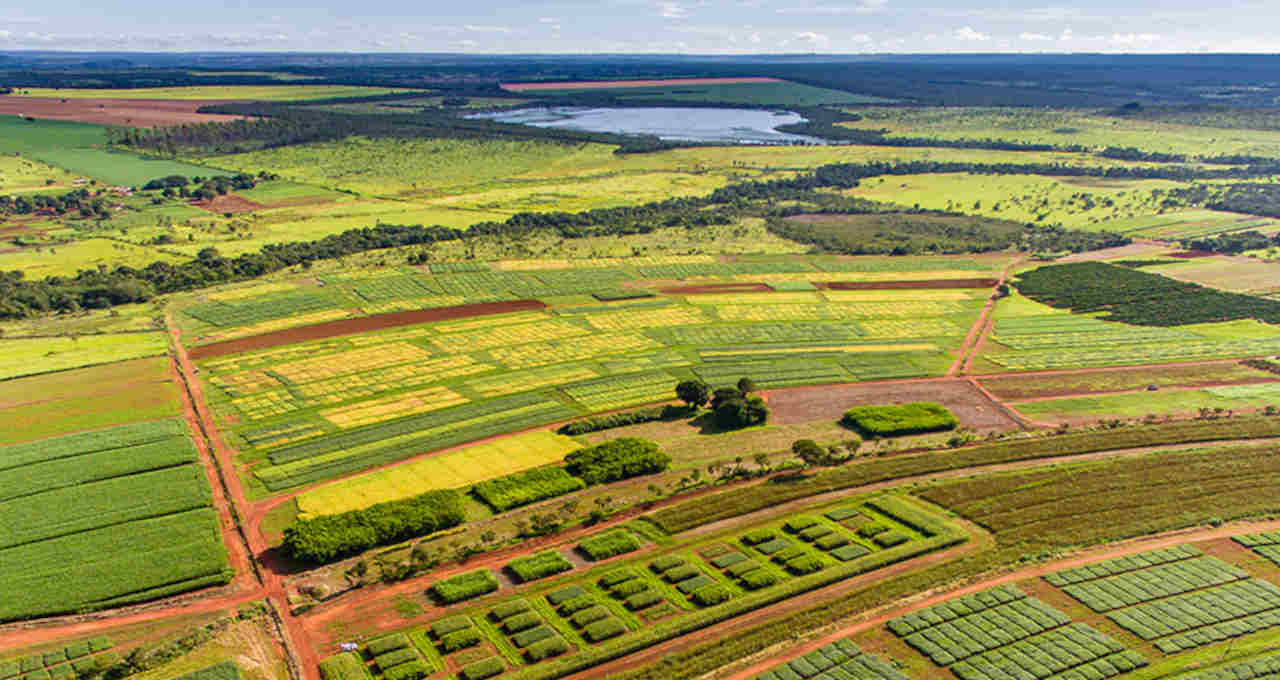
As chamadas fazendas fantasmas são propriedades inexistentes na localização indicada, áreas com matrículas irregulares ou registros que apresentam incompatibilidades entre documentação, limites territoriais e localização geográfica. Em determinadas situações, imóveis podem aparecer sobrepostos a propriedades de terceiros, terras públicas e até leitos de rios. O problema é que essas áreas podem ser apresentadas como garantias em operações financeiras, levando instituições de crédito a liberar recursos com base em documentos que não representam efetivamente uma propriedade regular.
O alerta foi apresentado por Patrick Lüdtke, executivo da Axioma Intelligence, empresa que atua na análise de imóveis rurais e assessoria a investidores interessados na aquisição de propriedades em leilões. Segundo ele, muitas irregularidades acabam descobertas somente quando bancos e credores tentam executar as garantias para recuperar o dinheiro emprestado. Nesses casos, a propriedade pode não corresponder à área registrada, apresentar sobreposições ou ter impedimentos jurídicos que tornam a recuperação do crédito mais demorada e complexa.
Mato Grosso aparece entre os estados que exigem atenção especial nesse cenário. Em agosto de 2026, a Polícia Civil do Estado investigou, por meio da Operação Canadá, uma suspeita de adulteração eletrônica do desenho de uma propriedade rural no Cadastro Ambiental Rural (CAR). Conforme as informações divulgadas sobre a investigação, o cadastro teria sido deslocado para outra região do território mato-grossense e utilizado como referência para uma avaliação de R$ 84 milhões, apresentada em tentativas de obtenção de financiamento. O caso evidencia os riscos de utilizar informações cadastrais sem uma verificação territorial e documental adequada.
Outro exemplo investigado ocorreu no Pará, onde a Polícia Federal deflagrou, em 2025, a Operação Imperium Fictum. A investigação teve como alvo um grupo suspeito de criar propriedades rurais fictícias, com registros vinculados a uma gleba federal no município de Anapu. Documentos da investigação obtidos pela Repórter Brasil apontaram que os imóveis eram negociados ou oferecidos como garantias de empréstimos. Segundo as informações divulgadas, instituições financeiras teriam liberado mais de R$ 8,4 milhões em financiamentos com base nesses registros.
Também foram identificadas situações envolvendo cadastros ambientais incompatíveis com a realidade geográfica. Uma investigação jornalística publicada em 2025 apontou que uma propriedade no Pará, que havia recebido R$ 4,6 milhões em crédito rural em 2021, aparecia registrada no Cadastro Ambiental Rural sobre o leito do Rio Araguaia. O levantamento indicou que o cadastro havia sido deslocado aproximadamente 30 quilômetros para dentro do rio. Após a divulgação do caso, o governo paraense cancelou os registros questionados.
A dimensão financeira do problema também preocupa o setor. De acordo com levantamento da FPA, o conjunto das operações problemáticas do agronegócio alcançou aproximadamente R$ 256 bilhões, considerando dívidas atrasadas, inadimplentes, renegociadas e prorrogadas. A estimativa considera uma carteira agropecuária próxima de R$ 1,2 trilhão, incluindo operações de crédito rural e instrumentos financeiros utilizados no financiamento da produção. A entidade relaciona a deterioração financeira aos efeitos acumulados de problemas climáticos e tensões geopolíticas, especialmente entre 2024 e 2026.
É importante destacar que os R$ 256 bilhões não representam prejuízos causados por fazendas fantasmas nem valores comprovadamente relacionados a fraudes imobiliárias. O montante corresponde ao conjunto de operações financeiras consideradas problemáticas. A existência de garantias irregulares representa um risco adicional para os credores, especialmente quando propriedades são utilizadas para respaldar financiamentos e posteriormente precisam ser executadas.
Em Mato Grosso, a preocupação com o endividamento rural já aparece em outros indicadores. Levantamento divulgado pela Forbes Agro em julho de 2026, com base em dados do setor, apontou que o crédito problemático no Estado havia alcançado R$ 21,8 bilhões, equivalente a 18,2% da carteira estadual de crédito rural. O mesmo levantamento destacou que Mato Grosso registrou 332 pedidos de recuperação judicial no agronegócio em 2025, liderando o ranking nacional naquele período, segundo dados da Serasa Experian.
Outro ponto de atenção envolve a integração dos registros de imóveis rurais. Dados do Operador Nacional do Sistema de Registro Eletrônico de Imóveis (ONR), referentes a 12 de outubro de 2026, indicavam que apenas 709 mil dos 1,58 milhão de imóveis rurais certificados pelo Instituto Nacional de Colonização e Reforma Agrária (Incra) tinham a certificação averbada na respectiva matrícula, o equivalente a 44,9%. A falta de integração completa entre informações territoriais e registros imobiliários aumenta a necessidade de conferências antes da aceitação de propriedades como garantia.
O Conselho Nacional de Justiça (CNJ) também estabeleceu medidas relacionadas à segurança dos registros imobiliários por meio do Provimento nº 195/2025. Entretanto, a identificação de indícios de sobreposição entre matrículas não provoca automaticamente o bloqueio do registro nem impede, por si só, a negociação do imóvel ou sua utilização como garantia. Por isso, a análise documental, cartográfica e jurídica continua sendo fundamental para reduzir os riscos.
Para especialistas do mercado, a concessão de crédito rural precisa considerar não apenas a documentação apresentada pelo proprietário, mas também a localização efetiva da área, a situação da matrícula, os limites territoriais e possíveis conflitos fundiários. A recomendação ganha relevância principalmente em regiões de forte expansão agropecuária, como Mato Grosso, Pará e Matopiba, onde a segurança das garantias pode ser determinante para evitar prejuízos às instituições financeiras e aos investidores.
O cenário mostra que, além dos desafios relacionados ao clima, aos custos de produção e ao endividamento, o agronegócio brasileiro também enfrenta problemas ligados à segurança fundiária. A existência de propriedades fictícias ou com registros inconsistentes pode transformar garantias aparentemente sólidas em ativos de difícil recuperação, ampliando os riscos de financiamento e exigindo maior rigor na verificação das terras utilizadas em operações de crédito.